

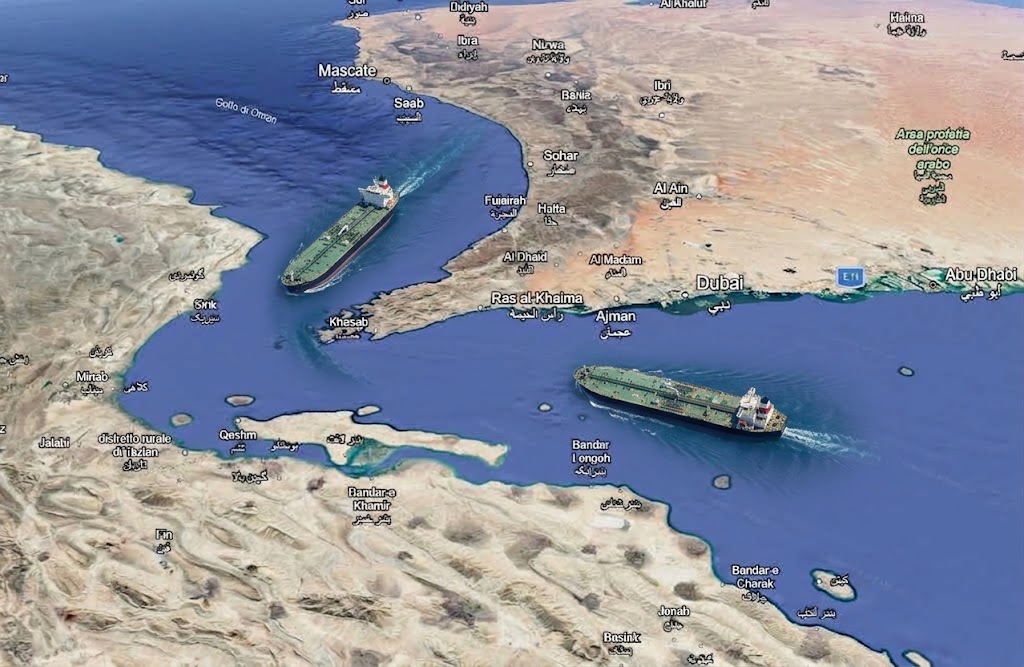
La sicurezza delle principali rotte marittime costituisce uno dei fattori strutturali della stabilità economica internazionale. In un sistema nel quale, oltre l’80% del commercio mondiale, viene movimentato via mare, la disponibilità di collegamenti sicuri e prevedibili incide direttamente sulla sicurezza energetica, sulla continuità delle catene di approvvigionamento e sugli equilibri geopolitici. La vulnerabilità di alcuni passaggi obbligati, definiti choke points, assume, quindi, una dimensione globale, poiché un’interruzione locale può produrre conseguenze sui mercati e sui flussi commerciali a migliaia di chilometri di distanza.
Tra i nodi più rilevanti figurano lo Stretto di Hormuz e Bab el-Mandeb. Il primo, collega il Golfo Persico al Golfo di Oman e rappresenta il principale sbocco marittimo delle esportazioni energetiche delle monarchie del Golfo. Il secondo, mette in comunicazione il Mar Rosso con il Golfo di Aden e costituisce l’accesso meridionale alla rotta che, attraverso Suez, collega l’Oceano Indiano al Mediterraneo. La crisi mediorientale del 2026 ha reso evidente la possibilità che la pressione militare su più direttrici produca effetti simultanei sulla sicurezza energetica e sulla logistica internazionale. Per comprendere la portata di tale vulnerabilità, è quindi necessario partire dal nodo nel quale la dimensione strategica delle rotte marittime coincide maggiormente con quella energetica: Hormuz.
Hormuz costituisce il principale punto di transito per le esportazioni di petrolio provenienti dall’area del Golfo. Nel 2024 e nella prima metà del 2025 vi sono transitati mediamente circa 20,7-20,9 milioni di barili al giorno di greggio e prodotti petroliferi, quantità equivalente a oltre un quarto del commercio mondiale marittimo di petrolio. Attraverso lo stesso passaggio transita, inoltre, una quota significativa del gas naturale liquefatto mondiale, proveniente soprattutto dal Qatar.
La rilevanza energetica del passaggio assume particolare importanza per i mercati asiatici. Nel 2024 circa l’83% del GNL transitato attraverso Hormuz era diretto verso l’Asia, con Cina, India e Corea del Sud tra le principali destinazioni. Un’interruzione prolungata non inciderebbe quindi esclusivamente sulle economie occidentali, ma interesserebbe soprattutto alcuni dei maggiori importatori mondiali di energia.
È proprio questa concentrazione dei flussi a spiegare perché l’evoluzione militare del 2026 abbia prodotto conseguenze immediate anche sul piano commerciale. La guerra iniziata alla fine di febbraio ha modificato profondamente le condizioni operative della navigazione determinando una forte contrazione dei transiti commerciali, fino a circa sei passaggi giornalieri nella fase più critica, contro una media precedente stimata in circa 129.
La situazione rimane particolarmente instabile: durante il fine settimana del 13 settembre, soltanto quattro navi commerciali cariche di materie prime hanno lasciato il Golfo e dieci vi sono entrate, rispetto a una media di circa 14 navi al giorno nei dieci giorni precedenti. Prima dell’inizio del conflitto, il traffico era nell’ordine di 125 transiti giornalieri.
Il dato quantitativo, tuttavia, non esaurisce la portata della crisi: la sicurezza di una rotta dipende anche dalla valutazione del rischio da parte degli operatori. A determinare la riduzione dei traffici non è soltanto l’eventuale distruzione materiale delle infrastrutture. Anche la percezione di un rischio elevato può essere sufficiente a modificare le decisioni degli operatori. Navi, equipaggi, compagnie assicurative e società energetiche devono, infatti, considerare la possibilità di attacchi, ritardi, dirottamenti e aumento dei costi operativi. La sicurezza della navigazione diventa pertanto una variabile economica autonoma.
Componente militare e diplomatica si intersecano. Sul piano politico, il rinvio del previsto vertice in Oman, tra Iran e Paesi del Golfo, ha evidenziato le difficoltà nel raggiungere un meccanismo condiviso per la sicurezza della navigazione. L’assenza di una soluzione diplomatica immediata mantiene elevata l’incertezza sulle prospettive di normalizzazione dei flussi.
Se Hormuz mostra soprattutto la vulnerabilità dell’approvvigionamento energetico, la crisi di Bab el-Mandeb permette, invece, di osservare un diverso meccanismo: quello attraverso cui l’instabilità di una rotta modifica la geografia stessa del commercio mondiale.
Una dinamica differente caratterizza Bab el-Mandeb. La progressiva riduzione dei traffici attraverso il Mar Rosso è iniziata già prima dell’attuale escalation regionale, in seguito agli attacchi Houthi contro la navigazione commerciale: i flussi petroliferi attraverso il passaggio sono scesi da 9,3 milioni di barili al giorno nel 2023 a 4,1 milioni nel 2024 e a circa 4,2 milioni nella prima metà del 2025. I flussi di GNL sono invece risultati prossimi allo zero.
In questo caso, l’effetto principale non è stato soltanto una riduzione dei flussi energetici, ma una riconfigurazione delle direttrici commerciali. Numerosi operatori hanno scelto di evitare il Mar Rosso e il Canale di Suez, facendo circumnavigare le navi attorno all’Africa attraverso il Capo di Buona Speranza. Questa soluzione consente di mantenere il collegamento tra Asia ed Europa, ma richiede percorsi significativamente più lunghi.
L’allungamento delle distanze determina un aumento del consumo di carburante, dei tempi di navigazione e della quantità di navi necessarie per mantenere invariata la frequenza dei servizi. Ne consegue che un problema inizialmente circoscritto alla sicurezza della navigazione produce effetti sull’intera organizzazione logistica. Una minaccia localizzata nello Yemen si trasforma in un problema riguardante la capacità delle flotte, la programmazione delle consegne e i costi del trasporto.
Le deviazioni hanno ridotto la capacità effettivamente disponibile delle flotte e contribuito all’aumento dei costi del trasporto containerizzato. Il problema non consiste, quindi, necessariamente nella scomparsa delle merci dai mercati, ma nella maggiore difficoltà e onerosità del loro trasferimento.
A questa dimensione economica si è aggiunto, nel 2026, un ulteriore deterioramento del quadro militare. Nel settembre 2026 la situazione militare nello Yemen si è ulteriormente deteriorata. Le forze Houthi hanno intensificato le operazioni lungo la costa occidentale e consolidato il controllo di posizioni strategiche nell’area. Al 14 settembre, oltre 82.000 persone risultano sfollate, dall’inizio del mese, a causa dell’offensiva, mentre più di 2.000 persone hanno attraversato il Golfo di Aden raggiungendo Gibuti.
È, tuttavia, necessario distinguere l’aumento della minaccia dalla completa interruzione dei traffici. Al 14 settembre il numero di navi in transito risultava ancora relativamente stabile: 24 passaggi nella giornata di sabato e 27 domenica, valori prossimi alla media dei dieci giorni precedenti. Il confronto tra i due scenari evidenzia quindi una differenza importante: mentre a Hormuz l’insicurezza ha già determinato una drastica contrazione dei transiti, nel Mar Rosso il rischio si manifesta soprattutto attraverso la possibilità di ulteriori deviazioni e attraverso l’aumento dei costi connessi alla navigazione.
Questa differenza non significa, tuttavia, che le due crisi debbano essere considerate separatamente. Al contrario, proprio la ricerca di percorsi alternativi mostra come la vulnerabilità marittima possa trasferirsi ad altri segmenti della rete energetica.
L’evoluzione del conflitto dimostra che la vulnerabilità delle reti energetiche non coincide necessariamente con quella dei percorsi marittimi. Gli Stati possono cercare di ridurre la dipendenza da un passaggio attraverso infrastrutture terrestri alternative, ma queste possono diventare a loro volta obiettivi strategici.
È il caso dell’oleodotto saudita East-West, che collega la regione orientale dell’Arabia Saudita ai terminali sul Mar Rosso, e la cui capacità potenziale equivale a circa il 4-5% dell’offerta mondiale di petrolio. La sua funzione è consentire l’esportazione di una parte del petrolio evitando il passaggio attraverso Hormuz. Il 13 settembre l’infrastruttura è stata temporaneamente chiusa dopo attacchi con droni.
L’episodio consente di spostare l’analisi dalla singola rotta alla struttura complessiva della rete energetica. La diversificazione delle infrastrutture riduce la dipendenza da un singolo percorso, ma non elimina il rischio geopolitico. In presenza di un conflitto regionale esteso, anche oleodotti, terminali portuali e impianti di stoccaggio possono essere coinvolti.
Si crea così una rete di vulnerabilità nella quale il rischio può spostarsi dal mare alla terraferma. Di conseguenza, tutto dipende dalla possibilità concreta di utilizzare contemporaneamente più direttrici.
Le conseguenze economiche si delineano attraverso diverse direttrici. La prima riguarda direttamente i costi del trasporto. Le deviazioni comportano percorsi più lunghi e maggior consumo di carburante; la seconda è rappresentata dai tempi di consegna, che aumentano quando le navi devono circumnavigare l’Africa o attendere condizioni di sicurezza migliori.
Un terzo elemento è costituito dalle assicurazioni. In un contesto caratterizzato da minacce militari, i premi assicurativi aumentano e possono modificare la convenienza economica di determinati percorsi. A ciò si aggiunge la necessità, per le imprese, di mantenere scorte più elevate per compensare eventuali ritardi.
Questi fattori mostrano come l’interruzione di una rotta non debba necessariamente essere totale per produrre conseguenze economiche significative. Anche una riduzione della prevedibilità dei tempi di consegna può modificare le strategie delle imprese.
Ciò evidenzia l’importanza di porti-cuscinetto e soluzioni multimodali. Strutture come Jeddah, Aqaba, Sohar e Salalah possono assumere una funzione temporanea nella gestione dei flussi, mentre l’integrazione tra trasporto marittimo, ferroviario e stradale può ridurre parzialmente la dipendenza da una singola direttrice.
La necessità di ricorrere a tali strumenti deriva direttamente dalla crescente difficoltà di garantire continuità attraverso le rotte tradizionali. L’effetto finale può essere osservato anche quando non si verifica una vera scarsità fisica dei prodotti. Un ritardo prolungato nella consegna di componenti industriali può costringere un’azienda a utilizzare le proprie scorte, modificare i fornitori o rallentare la produzione. La vulnerabilità logistica diventa, così, una vulnerabilità industriale.
A questa dimensione si sovrappone quella energetica. Il 14 settembre il Brent ha superato i 107 dollari al barile, mentre il WTI si è portato oltre i 102 dollari. L’incremento è stato associato alla situazione nello Stretto, alla chiusura temporanea dell’oleodotto saudita e all’aggravarsi della situazione nello Yemen.
L’aumento dei prezzi dimostra come gli effetti della crisi non rimangano confinati alle aree direttamente interessate dalle operazioni militari. Gli effetti possono raggiungere anche Paesi che non partecipano direttamente al conflitto. In Siria, per esempio, l’aumento dei prezzi dei carburanti ha provocato proteste in diverse regioni. Il gasolio è passato da 125 a 175 lire siriane al litro, mentre la benzina è aumentata da 152 a 195 lire. Il Ministero dell’Energia ha collegato la misura alla manutenzione della raffineria di Banias e all’aumento dei costi di approvvigionamento internazionale; il Paese importa, inoltre, una quota significativa dei carburanti consumati.
La trasmissione dello shock dai teatri di crisi ai mercati internazionali conduce direttamente alla questione della vulnerabilità europea dove, energia e commercio marittimo, risultano strettamente interconnessi.
L’Europa presenta una struttura energetica più diversificata rispetto alle economie maggiormente dipendenti dalle importazioni del Golfo, ma non è isolata dagli effetti della crisi. I prezzi internazionali dell’energia si formano infatti su mercati interconnessi e un’interruzione significativa dell’offerta mediorientale può ripercuotersi sui costi sostenuti da imprese e consumatori europei.
Anche il settore dei trasporti risente dell’aumento del prezzo del carburante e dei noli. Per le imprese europee che utilizzano componenti prodotti in Asia, inoltre, l’allungamento delle rotte può tradursi in tempi di consegna più elevati e maggiore necessità di capitale immobilizzato nelle scorte.
La posizione italiana va considerata all’interno di tale quadro europeo più ampio, ma presenta alcune caratteristiche geografiche specifiche. Per l’Italia, la collocazione nel Mediterraneo centrale assume una particolare rilevanza. L’eventuale prolungamento delle difficoltà sulle rotte orientali può aumentare il peso strategico dei porti mediterranei e dei collegamenti ferroviari verso l’Europa centrale. La posizione geografica può, quindi, acquisire maggiore importanza nell’ambito di una progressiva riorganizzazione dei flussi commerciali.
In tale prospettiva, corridoi come il Middle Corridor, la Development Road irachena e l’India-Middle East-Europe Economic Corridor vengono considerati possibili strumenti di diversificazione. La loro crescente rilevanza, tuttavia, deve essere valutata alla luce dei limiti infrastrutturali e geopolitici che ne condizionano l’effettiva capacità sostitutiva. Non si tratta, infatti, di sostituti equivalenti del trasporto marittimo: capacità, costi, sicurezza e infrastrutture disponibili ne limitano nel breve periodo l’utilizzo su larga scala.
La ricerca di alternative economiche e infrastrutturali rimane strettamente legata alla capacità politica e militare di garantire la sicurezza delle direttrici esistenti. Da qui deriva la necessità di considerare anche la dimensione strategica della crisi.
La sicurezza delle rotte è, ormai, strettamente collegata all’evoluzione del confronto militare regionale. Nel Golfo, Iran, Stati Uniti e monarchie arabe sono direttamente coinvolti nelle dinamiche relative alla sicurezza della navigazione e delle infrastrutture energetiche. Nel Mar Rosso, invece, la componente Houthi introduce un ulteriore livello di instabilità, collegando la dimensione marittima alla situazione territoriale dello Yemen.
La protezione dei traffici non dipende, quindi, esclusivamente dalle caratteristiche geografiche delle rotte, ma dall’equilibrio tra capacità militari, controllo territoriale e iniziative diplomatiche. La presenza navale internazionale ha la funzione di proteggere il traffico commerciale e ridurre la probabilità di attacchi, ma non può eliminare le cause politiche e militari della crisi. La sicurezza della navigazione dipende quindi dall’interazione tra deterrenza militare, protezione delle infrastrutture, capacità di sorveglianza e negoziato diplomatico.
Il 14 settembre l’incontro tra il principe ereditario saudita Mohammed bin Salman e il Comandante dello U.S. Central Command, ammiraglio Brad Cooper, si è inserito in tale contesto, mentre proseguivano gli attacchi Houthi contro obiettivi sauditi. Parallelamente, l’Oman, continua a svolgere una funzione diplomatica, sebbene il rinvio del vertice previsto tra Iran e Paesi del Golfo evidenzi le difficoltà nel raggiungere un’intesa.
Il quadro che emerge è pertanto quello di un sistema nel quale sicurezza marittima, sicurezza energetica e stabilità delle catene logistiche non costituiscono più ambiti separati. La loro interdipendenza rappresenta il principale elemento da considerare nella valutazione degli sviluppi futuri.
Gli sviluppi del 2026 mostrano come la sicurezza energetica internazionale non possa essere valutata separatamente dalla struttura geografica delle reti commerciali. Un conflitto concentrato in una regione relativamente circoscritta può incidere simultaneamente sulla produzione energetica, sulla navigazione, sulle assicurazioni, sui costi logistici e sui prezzi delle materie prime.
La situazione dei due principali passaggi analizzati presenta, inoltre, caratteristiche differenti. Hormuz registra una forte contrazione dei traffici e rappresenta il principale elemento di pressione sull’offerta energetica proveniente dal Golfo. Bab el-Mandeb continua invece a garantire un certo livello di transito, ma la situazione militare nello Yemen mantiene elevato il rischio di nuove deviazioni verso il Capo di Buona Speranza.
La distinzione tra i due scenari permette, tuttavia, di individuare un elemento comune: la vulnerabilità delle reti globali non dipende soltanto dall’interruzione materiale di una rotta, ma anche dalla capacità di un attore o di un conflitto di alterarne la prevedibilità, aumentando costi e tempi del commercio.
Rotte alternative, infrastrutture terrestri, scorte, porti secondari e corridoi multimodali diventano componenti di una stessa architettura destinata a ridurre gli effetti delle perturbazioni.
In tale quadro, i choke points rappresentano punti di concentrazione del rischio all’interno di una rete molto più ampia. La loro rilevanza geopolitica risiede nella capacità di collegare spazi regionali e dinamiche globali: ciò che accade nel Golfo o nel Mar Rosso può modificare contemporaneamente le condizioni dei mercati energetici, le strategie delle compagnie di navigazione e le decisioni delle imprese situate in altri continenti.
L’evoluzione della situazione nel Golfo e nel Mar Rosso mostra che la geografia delle infrastrutture, la sicurezza militare e la politica energetica stanno assumendo dimensioni globali e sempre più interdipendenti della competizione e della stabilità internazionale, ben oltre la protezione di singoli passaggi.
A cura di ALESSANDRA CECCONI